

保険金にかかる税金は、契約者・被保険者・受取人の関係によって異なります。
例えば契約者と被保険者が夫、受取人が妻の場合、死亡時の一時金には相続税が、年金として受け取る場合は所得税(雑所得)と住民税がかかります。
受取人が子の場合は、死亡時に贈与税が課税されます。
契約者と保険料の実際の負担者が異なる場合は、実際の負担者で課税関係が判断される点にも注意が必要です。
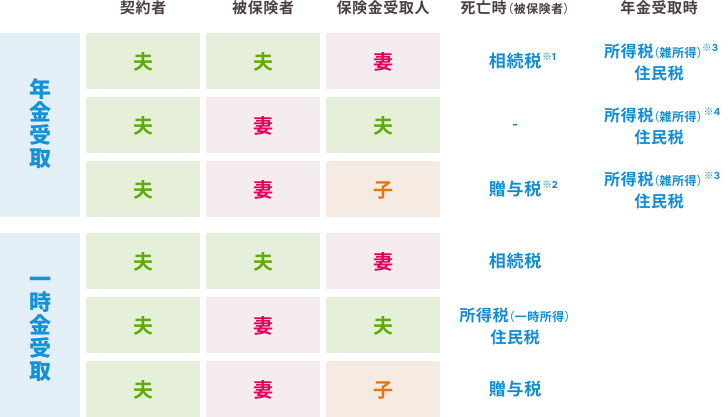
便宜上、契約者と保険料負担者は同一人であるとの前提で記載しています。
課税関係をみるときは、名義上の契約者にかかわりなく、実際に誰が保険料を負担していたかで判断されます。
- 支払いを受けるべき年金の評価額に対して相続税が課税されます。
- 支払いを受けるべき年金の評価額に対して贈与税が課税されます。
- 各年の年金収入金額を所得税の「課税部分」と「非課税部分」に振り分け、「課税部分」にのみ所得税が課税されます。
また雑所得の金額は、「課税部分」の年金収入金額から対応する支払保険料を差し引いた金額となります。 - 所得税の課税対象は、各年の年金収入金額となります。また雑所得の金額は、年金収入金額から対応する支払保険料を差し引いた金額となります。
記載の内容(金額)は2021年3月現在の制度によります。今後、制度の変更に伴い、記載の内容が変わることがあります。
このご案内は生命保険に対する一般的な考え方を示したものです。
生命保険のご検討に際しては、必ず「契約概要」・「注意喚起情報」・「ご契約のしおり-約款(定款)」をご覧ください。